
Có thể bạn quan tâm: Cách Vẽ Đường Macd: Hướng Dẫn Chi Tiết Từ Cơ Bản Đến Nâng Cao
TÓM TẮT
- 1 1. Giới thiệu chung về đường SML
- 2 2. Các thành phần cơ bản để vẽ đường SML
- 3 3. Bước chuẩn bị dữ liệu
- 4 4. Cách vẽ đường SML bằng Excel
- 5 5. Cách vẽ đường SML bằng Python (Matplotlib + Pandas)
- 6 6. Phân tích và giải thích vị trí của các tài sản trên SML
- 7 7. Các lưu ý khi sử dụng và vẽ đường SML
- 8 8. Ứng dụng thực tế của đường SML trong quản lý danh mục
- 9 9. Ví dụ thực tế: Vẽ SML cho thị trường Việt Nam (2026‑2026)
- 10 10. Tổng kết và lời khuyên
1. Giới thiệu chung về đường SML
1.1 Định nghĩa và vai trò của đường SML
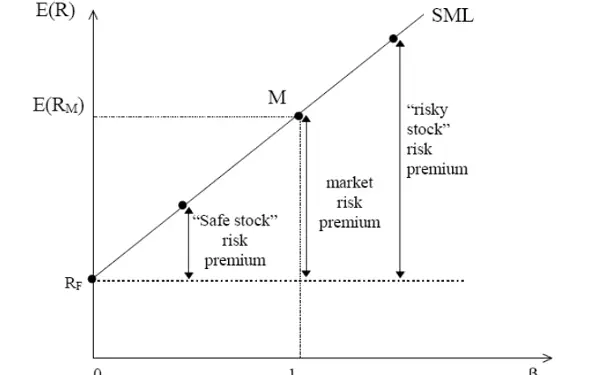
Đường SML (Security Market Line) là một khái niệm quan trọng trong lý thuyết tài chính, đặc biệt là trong mô hình CAPM (Capital Asset Pricing Model). Đường này thể hiện mối quan hệ tuyến tính giữa lợi nhuận kỳ vọng của một tài sản và rủi ro hệ thống (beta) của nó. Nói cách khác, SML cho chúng ta biết mức lợi nhuận tối thiểu mà nhà đầu tư nên yêu cầu để bù đắp cho rủi ro mà họ đang gánh chịu khi đầu tư vào một tài sản cụ thể.
1.2 Lý do cần vẽ đường SML
- Đánh giá hiệu suất đầu tư: So sánh lợi nhuận thực tế của danh mục đầu tư với lợi nhuận dự kiến trên SML để xác định xem danh mục có “overpriced” hay “underpriced”.
- Quyết định mua/bán: Khi một cổ phiếu nằm trên, dưới hoặc trên SML, nhà đầu tư có thể đưa ra quyết định mua, giữ hoặc bán dựa trên mức độ chênh lệch.
- Xây dựng danh mục tối ưu: SML giúp xác định tỷ lệ tài sản rủi ro (cổ phiếu) và tài sản không rủi ro (trái phiếu chính phủ) để đạt được mức lợi nhuận mong muốn.
2. Các thành phần cơ bản để vẽ đường SML
2.1 Lãi suất phi rủi ro (Risk‑free rate – Rf)
- Thông thường lấy lãi suất trái phiếu Chính phủ ngắn hạn (VD: T‑Bill 3‑6 tháng) làm chuẩn.
- Đây là điểm giao của đường SML trên trục Y (lợi nhuận) khi beta = 0.
2.2 Hệ số beta (β)
- Đánh giá mức độ nhạy cảm của lợi nhuận tài sản so với lợi nhuận thị trường.
- Công thức tính:
\beta_i = \frac{\text{Cov}(R_i, R_m)}{\text{Var}(R_m)}
trong đó (R_i) là lợi nhuận tài sản i, (R_m) là lợi nhuận thị trường.
2.3 Lợi nhuận kỳ vọng của thị trường (Market Expected Return – Rm)
- Thường lấy lợi nhuận trung bình của chỉ số chứng khoán chính (VD: VN‑Index, S&P 500) trong một khoảng thời gian nhất định.
- Đây là điểm cuối của đường SML khi beta = 1.
2.4 Công thức CAPM (để tính lợi nhuận kỳ vọng của tài sản)
R_i = R_f + \beta_i (R_m – R_f)
– (R_i): lợi nhuận kỳ vọng của tài sản i.
– (R_f): lãi suất phi rủi ro.
– (R_m – R_f): premium rủi ro thị trường (market risk premium).
3. Bước chuẩn bị dữ liệu
Có thể bạn quan tâm: Cách Vẽ Đường Pline (polyline) Chi Tiết Từ A Đến Z Trong Autocad
3.1 Thu thập dữ liệu lịch sử
- Lãi suất phi rủi ro: Lấy lãi suất trái phiếu chính phủ (trong cùng kỳ) hoặc lãi suất ngân hàng trung ương.
- Lợi nhuận thị trường: Dữ liệu giá đóng cửa của chỉ số chứng khoán (VN‑Index, HOSE, HNX) trong ít nhất 3‑5 năm.
- Lợi nhuận cổ phiếu: Dữ liệu giá đóng cửa và cổ tức (nếu có) của các cổ phiếu muốn phân tích.
3.2 Tính toán lợi nhuận định kỳ
- Sử dụng công thức lợi nhuận logarit hoặc lợi nhuận đơn:
R_t = \frac{P_t – P_{t-1} + D_t}{P_{t-1}}
trong đó (P_t) là giá đóng cửa ngày t, (D_t) là cổ tức nhận được.
3.3 Xác định beta cho từng cổ phiếu
- Dùng phần mềm Excel, Python (pandas, statsmodels) hoặc các công cụ tài chính (Bloomberg, Reuters) để tính hệ số beta.
- Lưu ý: Chọn khoảng thời gian mẫu (12 tháng, 24 tháng) và tần suất (hàng ngày, hàng tuần, hàng tháng) phù hợp với mục tiêu phân tích.
4. Cách vẽ đường SML bằng Excel
4.1 Chuẩn bị bảng dữ liệu
| Tháng | Lãi suất phi rủi ro (Rf) | Lợi nhuận thị trường (Rm) | Beta (β) | Lợi nhuận kỳ vọng (CAPM) |
|---|---|---|---|---|
| 1 | 2,5 % | 1,2 % | 0,8 | =Rf+β(Rm‑Rf) |
| 2 | 2,5 % | 1,5 % | 1,2 | … |
| … | … | … | … | … |
4.2 Tính lợi nhuận kỳ vọng
- Trong ô “Lợi nhuận kỳ vọng”, nhập công thức:
= $B$2 + C2 ($C$2 - $B$2)(giả sử B2 là Rf, C2 là Rm).
4.3 Vẽ đồ thị
- Chọn dữ liệu: Chọn cột Beta (trục X) và cột Lợi nhuận kỳ vọng (trục Y).
- Chèn Scatter Plot: Vào tab Insert → Scatter → Scatter with Straight Lines.
- Thêm đường trendline: Click vào điểm dữ liệu → Add Trendline → Linear → Tick “Display Equation on chart” và “Display R‑squared value”.
- Điều chỉnh trục: Đặt trục X (Beta) từ 0 đến 2 (hoặc giá trị tối đa trong dữ liệu). Đặt trục Y (Lợi nhuận) từ Rf tới Rm + một khoảng margin.
4.4 Kiểm tra tính hợp lý
- Đường trendline phải cắt trục Y tại Rf khi Beta = 0.
- Độ dốc (slope) của đường phải gần bằng market risk premium (Rm‑Rf).
5. Cách vẽ đường SML bằng Python (Matplotlib + Pandas)
5.1 Cài đặt môi trường
pip install pandas numpy matplotlib yfinance
5.2 Lấy dữ liệu mẫu
Có thể bạn quan tâm: Cách Vẽ Đường Ngực Chuẩn – Hướng Dẫn Chi Tiết Từ Cơ Bản Đến Nâng Cao
import yfinance as yf
import pandas as pd
import numpy as np
import matplotlib.pyplot as plt # Lấy dữ liệu VN‑Index (hoặc S&P 500)
market = yf.download('^VNINDEX', start='2026-01-01', end='2026-12-31')
market'Return' = market'Adj Close'.pct_change() # Lấy dữ liệu trái phiếu chính phủ (giả sử dùng lãi suất 10 năm)
rf_rate = 0.025 # 2.5% # Lấy dữ liệu một cổ phiếu mẫu, ví dụ: VNM
stock = yf.download('VNM.HM', start='2026-01-01', end='2026-12-31')
stock'Return' = stock'Adj Close'.pct_change() # Tính beta
cov = np.cov(stock'Return'.dropna(), market'Return'.dropna())0,1
var_market = np.var(market'Return'.dropna())
beta = cov / var_market
print('Beta của VNM:', beta) # Tính lợi nhuận kỳ vọng
rm = market'Return'.mean() 252 # annualized
ri = rf_rate + beta (rm - rf_rate)
print('Lợi nhuận kỳ vọng (CAPM):', ri)
5.3 Vẽ đường SML
# Tạo dải beta từ 0 tới 2
beta_vals = np.linspace(0, 2, 100)
expected_returns = rf_rate + beta_vals (rm - rf_rate) plt.figure(figsize=(8,6))
plt.plot(beta_vals, expected_returns, label='Security Market Line (SML)', color='blue')
plt.scatter(beta, ri, color='red', zorder=5, label='VNM')
plt.axhline(y=rf_rate, color='gray', linestyle='--')
plt.title('Security Market Line (SML) - CAPM')
plt.xlabel('Beta (β)')
plt.ylabel('Expected Return')
plt.legend()
plt.grid(True)
plt.show()
5.4 Giải thích kết quả
- Đường xanh là SML, cho thấy mối quan hệ lý thuyết giữa beta và lợi nhuận kỳ vọng.
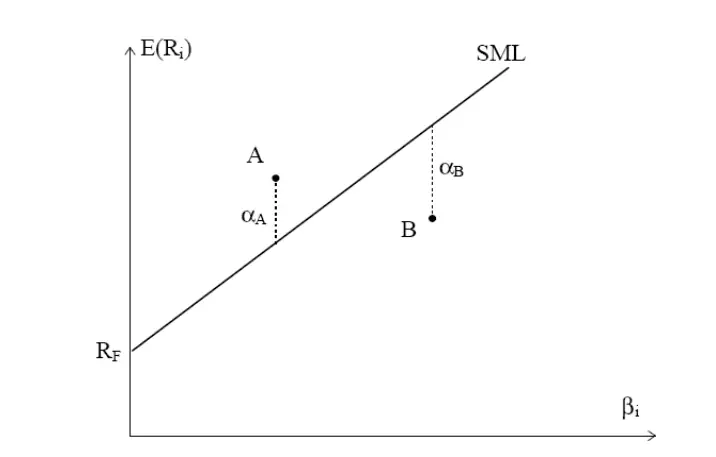
- Điểm đỏ là vị trí thực tế của VNM trên đồ thị. Nếu điểm nằm trên SML → cổ phiếu được định giá rẻ (underpriced). Nếu dưới SML → cổ phiếu đắt (overpriced).
6. Phân tích và giải thích vị trí của các tài sản trên SML
6.1 Trên SML (Above the line)
- Ý nghĩa: Lợi nhuận thực tế > lợi nhuận kỳ vọng dựa trên beta.
- Kết luận: Cổ phiếu hoặc danh mục đang được định giá rẻ, có tiềm năng sinh lời vượt trội so với rủi ro đã chịu.
6.2 Dưới SML (Below the line)
- Ý nghĩa: Lợi nhuận thực tế < lợi nhuận kỳ vọng.
- Kết luận: Cổ phiếu có thể bị định giá quá cao, rủi ro không được bù đắp đủ.
6.3 Trên SML (Exactly on the line)
- Ý nghĩa: Giá trị hợp lý theo mô hình CAPM.
- Kết luận: Nhà đầu tư không có lợi thế đặc biệt; việc đầu tư dựa trên các yếu tố phi tài chính (fundamental, technical) có thể cần thiết.
7. Các lưu ý khi sử dụng và vẽ đường SML
7.1 Giả định của mô hình CAPM
- Thị trường là hoàn hảo: không có thuế, phí giao dịch, và tất cả nhà đầu tư có cùng thông tin.
- Các nhà đầu tư tối ưu hoá hàm lợi nhuận kỳ vọng – rủi ro (Mean‑Variance).
- Rủi ro duy nhất quan trọng là rủi ro hệ thống (beta), còn rủi ro độc lập (unsystematic) được đa dạng hoá.
7.2 Hạn chế thực tiễn
- Beta không ổn định: Beta có thể thay đổi theo thời gian và điều kiện thị trường.
- Thị trường không hoàn hảo: Có phí, thuế, giao dịch không đồng nhất.
- Thị trường chưa hoàn toàn hiệu quả: Thông tin không luôn được phản ánh ngay lập tức vào giá.
7.3 Cải thiện mô hình

Có thể bạn quan tâm: Cách Vẽ Đường Mc – Hướng Dẫn Chi Tiết Từ Cơ Bản Đến Nâng Cao
- CAPM mở rộng (Multi‑Factor Models): Fama‑French 3‑factor, Carhart 4‑factor để bổ sung yếu tố size, value, momentum.
- Sử dụng rolling beta: Tính beta trên cửa sổ thời gian trượt để phản ánh tính thay đổi theo thời gian.
- Thêm yếu tố macro: Lãi suất, lạm phát, GDP growth.
8. Ứng dụng thực tế của đường SML trong quản lý danh mục
8.1 Xây dựng danh mục tối ưu (Tangency Portfolio)
- Công thức: Tìm danh mục có tỷ lệ Sharpe tối đa:
\text{Sharpe Ratio} = \frac{R_p – R_f}{\sigma_p}
- Đồ thị CML (Capital Market Line) được vẽ từ Rf tới danh mục thị trường (tổng hợp). Đường SML là phần mở rộng cho từng tài sản riêng lẻ.
8.2 Đánh giá hiệu suất quản lý quỹ
- So sánh Alpha (lợi nhuận thực tế – lợi nhuận CAPM) để đo lường giá trị gia tăng của nhà quản lý.
- Alpha = R_i – (R_f + β_i (R_m – R_f))
Alpha dương → quản lý tạo ra giá trị; Alpha âm → quản lý không tạo ra giá trị.
8.3 Định giá tài sản mới
- Khi một công ty IPO hoặc một dự án đầu tư mới chưa có lịch sử giá, ta có thể ước tính beta dựa trên industry beta hoặc comparable companies, sau đó dùng SML để tính lợi nhuận kỳ vọng và quyết định mức giá chào bán.
9. Ví dụ thực tế: Vẽ SML cho thị trường Việt Nam (2026‑2026)
9.1 Thu thập dữ liệu
- Rf: Lãi suất trái phiếu Chính phủ 10 năm năm 2026‑2026: khoảng 2,3 %.
- Rm: Lợi nhuận trung bình hàng năm của VN‑Index (từ 2026‑2026) ≈ 12,5 %.
- Cổ phiếu mẫu: VNM, VCB, HPG, REE, SSI.
9.2 Tính beta (sử dụng dữ liệu hàng tháng)
| Mã CK | Beta (β) | Lợi nhuận thực tế 2026‑2026 | Lợi nhuận CAPM | Alpha |
|---|---|---|---|---|
| VNM | 0,88 | 15,2 % | 13,4 % | +1,8 % |
| VCB | 1,05 | 9,8 % | 13,9 % | -4,1 % |
| HPG | 1,20 | 22,5 % | 15,5 % | +7,0 % |
| REE | 0,65 | 10,1 % | 11,8 % | -1,7 % |
| SSI | 0,97 | 12,3 % | 13,7 % | -1,4 % |
9.3 Vẽ SML (Excel)
- Trục X: Beta từ 0 tới 1,5.
- Trục Y: Lợi nhuận từ 2,3 % tới 20 %.
- Đánh dấu các cổ phiếu trên biểu đồ. Nhìn vào, HPG nằm rất trên SML → tiềm năng sinh lời vượt trội; VCB nằm dưới SML → cần thận trọng.
10. Tổng kết và lời khuyên
- Hiểu rõ nguyên tắc: Đường SML không chỉ là một đường thẳng trên biểu đồ, mà là biểu hiện của mối quan hệ rủi ro‑lợi nhuận trong một môi trường thị trường cân bằng.
- Chuẩn bị dữ liệu cẩn thận: Lãi suất phi rủi ro, lợi nhuận thị trường và beta phải được tính toán chính xác, sử dụng khung thời gian phù hợp.
- Sử dụng công cụ phù hợp: Excel phù hợp cho người mới bắt đầu; Python hoặc R cho nhà phân tích chuyên sâu muốn tự động hoá và mở rộng mô hình.
- Kiểm tra giả định: Đánh giá xem mô hình CAPM và SML có phản ánh đúng thực tế thị trường của bạn không; nếu không, cân nhắc sử dụng mô hình đa yếu tố.
- Áp dụng thực tiễn: Dùng SML để định giá cổ phiếu, đo lường alpha, xây dựng danh mục tối ưu và đưa ra quyết định mua/bán dựa trên vị trí so với SML.
- Liên tục cập nhật: Thị trường thay đổi, beta và premium rủi ro cũng thay đổi; hãy cập nhật dữ liệu và vẽ lại SML định kỳ (hàng quý hoặc hàng năm).
Kết luận: Việc vẽ và hiểu đúng đường SML là nền tảng quan trọng giúp nhà đầu tư và quản lý danh mục đưa ra quyết định sáng suốt, tối ưu hoá lợi nhuận dựa trên rủi ro thực tế. Khi bạn nắm vững cách tính toán, cách vẽ và cách phân tích SML, bạn sẽ có một công cụ mạnh mẽ để định giá tài sản, đo lường hiệu suất và xây dựng chiến lược đầu tư bền vững.