
TÓM TẮT
- 1 1. Giới thiệu chung về lưu đồ kế toán
- 2 2. Các bước chuẩn bị trước khi vẽ lưu đồ
- 3 3. Ký hiệu chuẩn trong lưu đồ kế toán
- 4 4. Quy trình vẽ lưu đồ kế toán – Bước thực hiện chi tiết
- 4.1 4.1. Bước 1: Xác định các “actor” (người thực hiện)
- 4.2 4.2. Bước 2: Liệt kê các bước chính (High-level)
- 4.3 4.3. Bước 3: Chi tiết hoá mỗi bước (Low-level)
- 4.4 4.4. Bước 4: Vẽ sơ đồ khung (Skeleton)
- 4.5 4.5. Bước 5: Thêm thông tin chi tiết vào mỗi ký hiệu
- 4.6 4.6. Bước 6: Kiểm tra, hiệu chỉnh và chuẩn hoá
- 5 5. Ví dụ thực tế – Lưu đồ quy trình xử lý hoá đơn mua hàng
- 6 6. Các lưu ý khi vẽ lưu đồ kế toán
- 7 7. Ứng dụng lưu đồ kế toán trong các lĩnh vực
- 8 8. Một số công cụ hỗ trợ tự động hoá lưu đồ kế toán
- 9 9. Kiểm soát nội bộ dựa trên lưu đồ
- 10 10. Tổng kết
1. Giới thiệu chung về lưu đồ kế toán
Lưu đồ kế toán (flowchart) là một công cụ trực quan giúp mô tả quy trình, luồng công việc và các bước thực hiện trong một hệ thống kế toán. Khi áp dụng đúng cách, lưu đồ không chỉ giúp nhân viên mới nhanh chóng nắm bắt quy trình mà còn hỗ trợ các nhà quản lý trong việc phân tích, tối ưu hoá và chuẩn hoá các công đoạn kế toán.
Trong môi trường kinh doanh ngày càng phức tạp, việc chuẩn hoá quy trình kế toán trở nên cần thiết để:
- Đảm bảo tính chính xác, đầy đủ của dữ liệu tài chính.
- Giảm thiểu rủi ro sai sót và gian lận.
- Tăng cường hiệu quả làm việc, giảm thời gian xử lý.
- Hỗ trợ kiểm toán nội bộ và tuân thủ các chuẩn mực kế toán.
Bài viết này sẽ hướng dẫn chi tiết cách vẽ lưu đồ kế toán, từ việc chuẩn bị dữ liệu, lựa chọn công cụ, thiết kế các ký hiệu cơ bản, tới cách xây dựng một lưu đồ hoàn chỉnh cho các quy trình phổ biến như: ghi sổ nhật ký, lập báo cáo tài chính, xử lý công nợ, và kiểm soát nội bộ.
2. Các bước chuẩn bị trước khi vẽ lưu đồ
2.1. Xác định mục tiêu và phạm vi
Trước khi bắt tay vào vẽ, bạn cần trả lời các câu hỏi:
- Mục tiêu: Lưu đồ này dùng để đào tạo, kiểm soát nội bộ, hay cải tiến quy trình?
- Phạm vi: Bạn sẽ mô tả toàn bộ quy trình kế toán hay chỉ một phần (ví dụ: xử lý hoá đơn mua hàng)?
- Đối tượng người dùng: Nhân viên kế toán mới, quản lý, hay kiểm toán viên?
Việc xác định rõ ràng sẽ giúp bạn quyết định mức độ chi tiết và cách trình bày ký hiệu.
2.2. Thu thập thông tin và tài liệu liên quan
Có thể bạn quan tâm: Cách Vẽ Lưu Đồ Giải Thuật: Hướng Dẫn Chi Tiết Từ Cơ Bản Đến Nâng Cao
- Sổ sách, biểu mẫu: nhật ký chung, sổ chi tiết, phiếu nhập kho, phiếu bán hàng…
- Chính sách, quy định: chuẩn mực kế toán Việt Nam (VAS), Chuẩn mực Báo cáo Tài chính (IFRS), nội quy công ty.
- Phỏng vấn: trao đổi với nhân viên thực hiện, người quản lý để nắm rõ các bước thực tế, các điểm kiểm soát.
2.3. Lựa chọn công cụ vẽ lưu đồ
Các công cụ phổ biến:
| Công cụ | Ưu điểm | Nhược điểm |
|---|---|---|
| Microsoft Visio | Thư viện ký hiệu đa dạng, tích hợp Office | Chi phí licens cao |
| Lucidchart (online) | Dễ chia sẻ, cộng tác thời gian thực | Yêu cầu internet ổn định |
| Draw.io (diagrams.net) | Miễn phí, lưu trữ đám mây hoặc offline | Giao diện không chuyên sâu |
| PowerPoint | Đơn giản, mọi người đã quen | Hạn chế về ký hiệu chuẩn |
| BPMN tools (Bizagi, Camunda) | Hỗ trợ mô hình quy trình nghiệp vụ (Business Process) | Phức tạp hơn cho người mới |
Bạn nên chọn công cụ phù hợp với quy mô dự án và khả năng tiếp cận của đội ngũ.
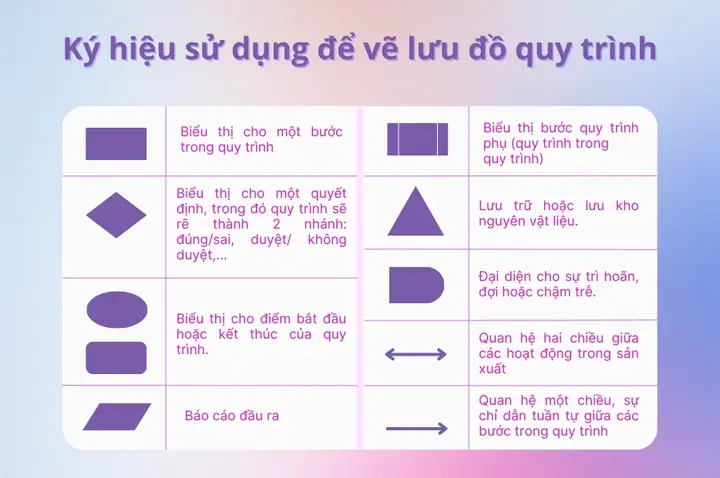
3. Ký hiệu chuẩn trong lưu đồ kế toán
3.1. Các ký hiệu cơ bản (Flowchart Symbol)
| Ký hiệu | Tên | Ý nghĩa trong kế toán |
|---|---|---|
| ☐ (Hình chữ nhật) | Process (Hoạt động) | Thực hiện một bước xử lý: nhập dữ liệu, ghi sổ, tính toán… |
| ◇ (Hình thoi) | Decision (Điều kiện) | Kiểm tra điều kiện: có đủ chứng từ? vượt hạn mức? |
| ▶ (Mũi tên) | Flow line (Luồng) | Chỉ hướng di chuyển của quy trình |
| ○ (Hình tròn) | Start/End (Bắt đầu/Kết thúc) | Bắt đầu hoặc kết thúc quy trình |
| ⇨ (Hình bình hành) | Data (Dữ liệu) | Nhập/ xuất dữ liệu: nhận hoá đơn, xuất báo cáo |
| ⎔ (Hình chữ nhật có sóng) | Document (Tài liệu) | Tài liệu được tạo ra: sổ nhật ký, báo cáo tài chính |
| ⎈ (Hình thoi có dấu chấm) | Merge (Hợp nhất) | Kết hợp nhiều luồng vào một điểm |
| ⎇ (Hình chữ nhật có mũi tên) | Sub-process (Quy trình con) | Gọi một quy trình phụ đã được mô tả chi tiết ở nơi khác |
3.2. Các ký hiệu mở rộng cho kế toán
- Ký hiệu “Check” (✔): Xác nhận kiểm tra, phê duyệt.
- Ký hiệu “Archive” (📁): Lưu trữ, lưu giữ hồ sơ.
- Ký hiệu “Alert” (⚠): Cảnh báo rủi ro, sai sót.
Sử dụng ký hiệu chuẩn giúp người đọc dễ dàng hiểu và tránh nhầm lẫn.
4. Quy trình vẽ lưu đồ kế toán – Bước thực hiện chi tiết
4.1. Bước 1: Xác định các “actor” (người thực hiện)

Có thể bạn quan tâm: Cách Vẽ Lông Mày Đơn Giản: Hướng Dẫn Từng Bước Để Có Đôi Lông Mày Hoàn Hảo
- Kế toán viên: thực hiện nhập dữ liệu, ghi sổ.
- Giám sát tài chính: kiểm tra, phê duyệt.
- Bộ phận mua hàng: cung cấp chứng từ mua hàng.
- Bộ phận bán hàng: cung cấp chứng từ bán hàng.
Ghi chú mỗi “actor” bằng một nhãn màu hoặc một khung riêng trong lưu đồ để dễ phân biệt.
4.2. Bước 2: Liệt kê các bước chính (High-level)
Ví dụ: Quy trình ghi sổ nhật ký chung
- Nhận chứng từ gốc (hóa đơn, phiếu thu, phiếu chi).
- Kiểm tra tính hợp lệ (đúng ngày, đúng số tiền, có chữ ký).
- Phân loại tài khoản (theo bảng Chart of Accounts).
- Ghi vào nhật ký chung.
- Kiểm tra tổng hợp (balancing).
- Đóng sổ, chuyển sang sổ cái.
- Lưu trữ chứng từ.
4.3. Bước 3: Chi tiết hoá mỗi bước (Low-level)
Mỗi bước trên có thể chia thành các hoạt động con:
- Bước 2 – Kiểm tra tính hợp lệ
- Kiểm tra ngày chứng từ có nằm trong kỳ kế toán không.
- Kiểm tra số tiền có trùng với hợp đồng/đơn đặt hàng không.
- Xác nhận chữ ký người phê duyệt.
-
Nếu không hợp lệ → Gửi lại bộ phận liên quan (Decision).
-
Bước 4 – Ghi vào nhật ký chung
- Nhập mã tài khoản (đối ứng, chi phí, doanh thu).
- Nhập số tiền nợ/ có.
- Thêm mô tả, mã dự án (nếu có).
4.4. Bước 4: Vẽ sơ đồ khung (Skeleton)
- Đặt “Start” (○) → Nhận chứng từ (⎔).
- Dùng ký hiệu “Process” cho các bước thực hiện.
- Đặt “Decision” (◇) cho các kiểm tra, nếu “Có” → tiếp tục, nếu “Không” → “Alert” → “End” hoặc “Return”.
- Kết thúc bằng “End” (○) và “Archive” (📁).
4.5. Bước 5: Thêm thông tin chi tiết vào mỗi ký hiệu
- Mô tả ngắn gọn: “Kiểm tra ngày chứng từ”.
- Thời gian dự kiến: “(5 phút)”.
- Người chịu trách nhiệm: “Kế toán viên”.
- Tài liệu liên quan: “Phiếu nhập kho”.
Điều này giúp lưu đồ không chỉ là bản đồ mà còn là công cụ quản lý thời gian và trách nhiệm.
4.6. Bước 6: Kiểm tra, hiệu chỉnh và chuẩn hoá
- Rà soát với người thực hiện: Đảm bảo không bỏ sót bước nào.
- Kiểm tra logic: Không có vòng lặp vô hạn, luồng quyết định rõ ràng.
- Định dạng chuẩn: Màu sắc, font chữ, kích thước ký hiệu đồng nhất.
- Lưu bản: Đặt tên file theo chuẩn: “LuuDo_GhiSo_Ngay_2024_v1.0.vsdx”.
5. Ví dụ thực tế – Lưu đồ quy trình xử lý hoá đơn mua hàng

Có thể bạn quan tâm: Cách Vẽ Lông Mày Tự Nhiên: Hướng Dẫn Chi Tiết Từng Bước Để Có Đôi Lông Mày Hoàn Hảo
5.1. Mô tả quy trình
- Bộ phận mua hàng tạo yêu cầu mua (Purchase Requisition).
- Nhà cung cấp gửi hoá đơn (Invoice).
- Kế toán kiểm tra: tính hợp lệ, khớp PO, hợp đồng.
- Kế toán ghi vào sổ chi (Journal).
- Giám sát tài chính phê duyệt.
- Thanh toán (Payment).
- Lưu trữ hoá đơn và chứng từ liên quan.
5.2. Lưu đồ (mô tả bằng ký hiệu)
○ (Start) |
⎔ Nhận hoá đơn mua hàng |
◇ Kiểm tra tính hợp lệ? |---Không---⚠ (Alert: Hoá đơn không hợp lệ) → 📁 (Lưu trữ lỗi) → ○ (End) | |---Có---▶ |
⎔ Kiểm tra khớp PO, hợp đồng |
◇ Khớp? |---Không---⚠ (Alert: Không khớp) → 📁 (Lưu trữ) → ○ (End) | |---Có---▶ |
☐ Ghi vào sổ chi (Journal) |
☐ Gửi cho Giám sát tài chính phê duyệt |
◇ Phê duyệt? |---Không---⚠ (Alert: Không phê duyệt) → 📁 (Lưu trữ) → ○ (End) | |---Có---▶ |
☐ Thực hiện thanh toán (Payment) |
📁 Lưu trữ hoá đơn, chứng từ |
○ (End)
5.3. Giải thích chi tiết
- Decision “Kiểm tra tính hợp lệ?”: Kiểm tra ngày, số tiền, chữ ký.
- Decision “Khớp?”: So sánh với PO (Purchase Order) và hợp đồng, đảm bảo không trả tiền cho hàng chưa nhận.
- Decision “Phê duyệt?”: Giám sát tài chính có quyền ký duyệt hoặc trả lại.
Mỗi “Alert” có thể gắn link đến quy trình xử lý lỗi (sub-process) để người dùng biết cách khắc phục.
6. Các lưu ý khi vẽ lưu đồ kế toán
6.1. Đảm bảo tính nhất quán
- Ký hiệu: Không tự tạo ký hiệu mới nếu có sẵn trong chuẩn.
- Màu sắc: Dùng màu cố định cho mỗi “actor” (ví dụ: xanh cho kế toán, đỏ cho giám sát).
- Font: Arial 10pt hoặc Calibri 11pt, dễ đọc.
6.2. Tránh quá chi tiết (over‑engineering)
Có thể bạn quan tâm: Cách Vẽ Lông Mày Trên Giấy: Hướng Dẫn Từng Bước Để Tạo Đôi Lông Mày Hoàn Hảo
Lưu đồ nên tập trung vào các “điểm kiểm soát” quan trọng, không cần vẽ từng thao tác nhập số trên máy tính. Nếu quá chi tiết, người đọc sẽ mất tập trung và khó nhận ra vấn đề cốt lõi.
6.3. Đánh dấu các “Critical Control Points” (CCP)
Các bước kiểm tra, phê duyệt, cân đối là các CCP, cần được làm nổi bật (đánh dấu màu vàng hoặc biểu tượng “!”). Đây là những điểm mà kiểm toán nội bộ sẽ tập trung kiểm tra.
6.4. Cập nhật định kỳ
Kế toán là một hệ thống luôn thay đổi (cập nhật chuẩn mực, phần mềm ERP). Vì vậy, lưu đồ cần được xem xét và cập nhật ít nhất mỗi năm hoặc khi có thay đổi quy trình.
7. Ứng dụng lưu đồ kế toán trong các lĩnh vực
| Lĩnh vực | Ứng dụng lưu đồ |
|---|---|
| Kiểm toán nội bộ | Xác định các điểm rủi ro, kiểm tra tuân thủ quy trình. |
| Đào tạo nhân viên mới | Cung cấp cái nhìn tổng quan, giảm thời gian học hỏi. |
| Triển khai ERP / phần mềm kế toán | Định nghĩa luồng dữ liệu giữa các module (GL, AP, AR). |
| Cải tiến quy trình (Lean, Six Sigma) | Phân tích thời gian, loại bỏ bước không cần thiết. |
| Báo cáo quản trị | Đảm bảo dữ liệu đầu vào cho báo cáo tài chính luôn chuẩn xác. |
8. Một số công cụ hỗ trợ tự động hoá lưu đồ kế toán

- Microsoft Power Automate + Visio: Tự động tạo lưu đồ dựa trên workflow đã thiết lập trong Power Automate.
- Zapier + Lucidchart: Khi một phiếu thu nhập được tạo trong QuickBooks, Zapier có thể tự động cập nhật một lưu đồ quy trình.
- BPMN engines (Camunda, Bizagi): Cho phép mô hình hoá quy trình kinh doanh (BPMN) và xuất ra lưu đồ chuẩn, đồng thời tích hợp với hệ thống ERP.
9. Kiểm soát nội bộ dựa trên lưu đồ
9.1. Định nghĩa các “Control Activities”
- Phân chia nhiệm vụ (Segregation of duties): Người nhập dữ liệu không được là người phê duyệt thanh toán.
- Kiểm tra định kỳ (Periodic review): Kiểm toán viên thực hiện kiểm tra so sánh số dư sổ cái với báo cáo ngân hàng hàng tháng.
- Giới hạn giao dịch (Transaction limits): Thiết lập mức tối đa cho mỗi phiếu chi, vượt quá cần có phê duyệt bổ sung.
9.2. Gắn “Control Activities” vào lưu đồ
Mỗi “Decision” hoặc “Process” quan trọng có thể gắn nhãn “Control” và mô tả chi tiết:
☐ Ghi vào sổ chi (Journal) Control: Phân chia nhiệm vụ – Kế toán nhập, Giám sát phê duyệt
Điều này giúp kiểm toán viên nhanh chóng xác định vị trí kiểm soát trong quy trình.
10. Tổng kết
Việc vẽ lưu đồ kế toán không chỉ là một công việc kỹ thuật mà còn là một quá trình tư duy chiến lược, giúp doanh nghiệp:
- Hiểu rõ quy trình: Nhìn thấy toàn bộ luồng công việc, các điểm kiểm soát và rủi ro.
- Chuẩn hoá: Đưa các bước vào chuẩn mực, giảm thiểu sai sót.
- Cải tiến: Dễ dàng nhận ra các bước không cần thiết, tối ưu thời gian.
- Hỗ trợ kiểm toán: Cung cấp bằng chứng về việc tuân thủ quy trình.
Những bước chuẩn bị, lựa chọn ký hiệu, chi tiết hoá quy trình và kiểm tra lại sẽ giúp bạn tạo ra một lưu đồ kế toán chuyên nghiệp, dễ hiểu và có tính ứng dụng cao. Hãy bắt đầu áp dụng ngay hôm nay, lưu trữ bản lưu đồ trong hệ thống quản lý tài liệu của công ty và cập nhật định kỳ để luôn duy trì tính hiệu quả và tuân thủ.
Bài viết được biên soạn dựa trên các chuẩn mực kế toán Việt Nam, kinh nghiệm thực tiễn trong các doanh nghiệp vừa và lớn, và các công cụ hiện đại hỗ trợ vẽ lưu đồ.